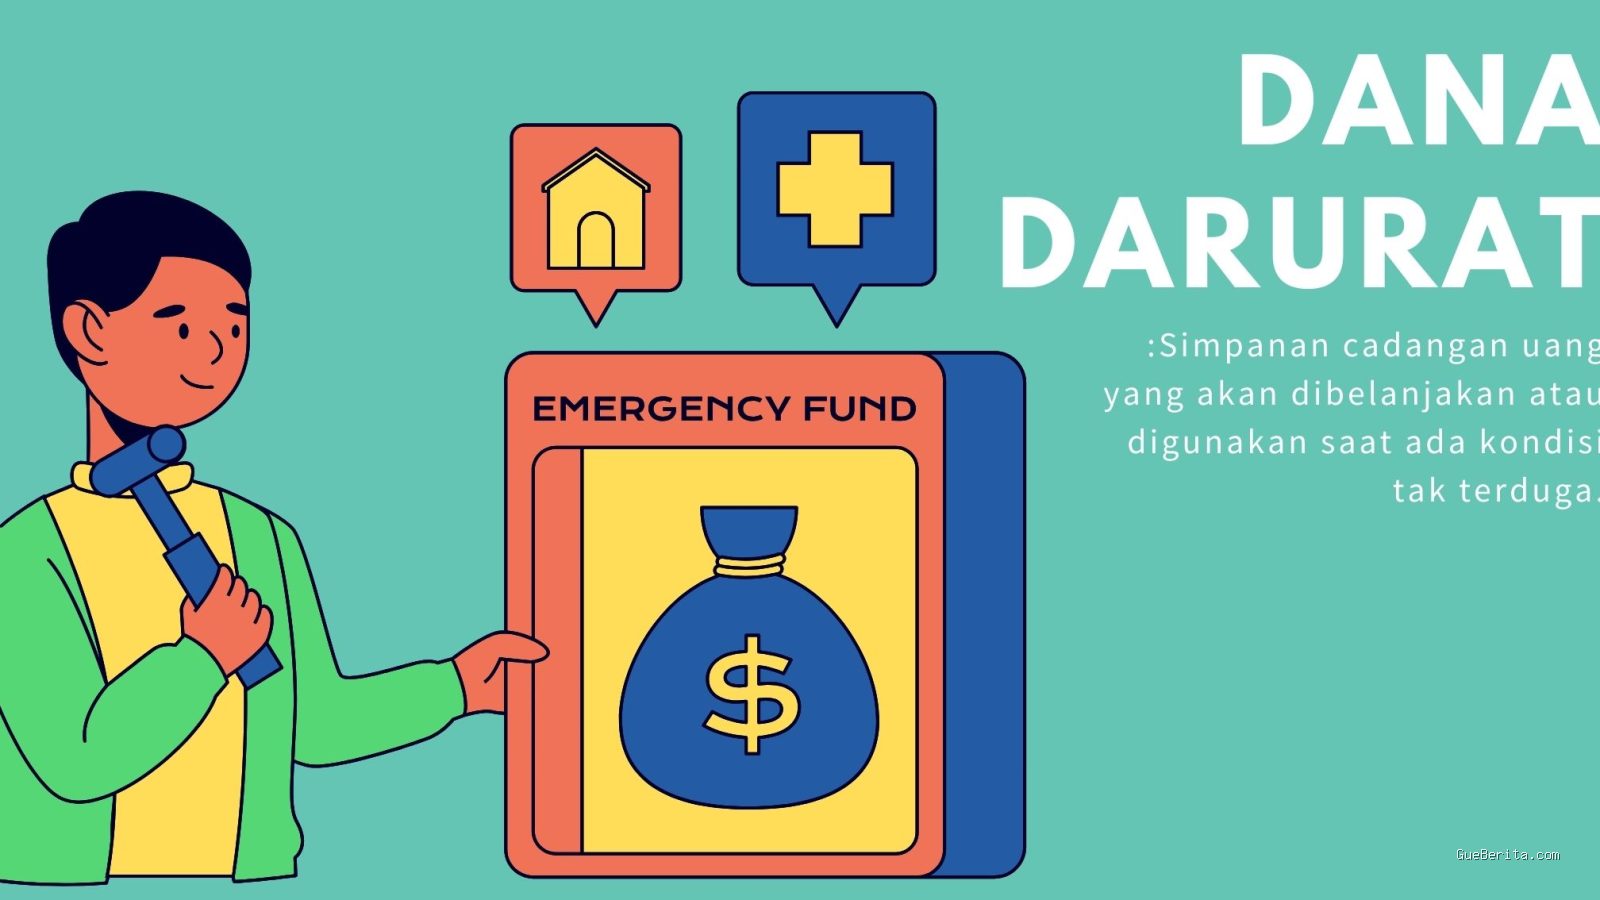
GueBerita.com – Dana darurat adalah fondasi utama dalam perencanaan keuangan agar seseorang tidak terjebak dalam utang konsumtif saat menghadapi situasi tidak terduga. Tanpa adanya cadangan dana yang likuid, pengeluaran mendadak seperti biaya perbaikan kendaraan, tagihan medis, atau kehilangan sumber penghasilan bisa merusak stabilitas keuangan yang telah dibangun dengan susah payah.
Menabung untuk dana darurat bukan sekadar menyisihkan sisa uang di akhir bulan. Praktik ini memerlukan strategi disiplin yang disesuaikan dengan profil risiko dan kondisi arus kas pribadi. Kesalahan paling umum yang sering terjadi adalah menganggap dana darurat sebagai tabungan untuk keinginan, sehingga dana tersebut justru terpakai untuk konsumsi yang tidak mendesak.
Langkah pertama dalam strategi ini adalah menentukan besaran ideal. Secara umum, jumlah dana darurat yang disarankan berkisar antara tiga hingga dua belas kali pengeluaran bulanan. Bagi individu lajang dengan tanggungan minim, angka tiga kali pengeluaran bulanan mungkin dirasa cukup. Namun, bagi mereka yang sudah berkeluarga atau memiliki tanggungan tetap, angka enam bulan atau lebih menjadi lebih masuk akal untuk memberikan rasa aman yang memadai.
Setelah menentukan target nominal, cara paling efektif untuk mengumpulkan dana tersebut adalah dengan melakukan otomatisasi. Jadikan tabungan dana darurat sebagai pos pengeluaran tetap, bukan sisa uang yang bisa digunakan kapan saja. Menggunakan sistem autodebet dari rekening gaji ke rekening khusus yang terpisah adalah cara untuk meminimalkan godaan untuk mengambil uang tersebut sebelum waktunya.
Penting untuk memisahkan rekening dana darurat dari rekening operasional sehari-hari. Rekening yang terpisah akan memberikan efek psikologis bahwa uang tersebut tidak ada dan tidak boleh diganggu gugat. Selain itu, pilihlah instrumen penyimpanan yang memiliki likuiditas tinggi namun tetap memberikan nilai tambah, seperti rekening tabungan khusus atau instrumen pasar uang yang memungkinkan penarikan dana sewaktu-waktu tanpa penalti besar.
Strategi dalam mencapai target dana darurat juga bisa dipercepat dengan memanfaatkan pendapatan tambahan. Bonus tahunan, keuntungan dari proyek sampingan, atau pengembalian pajak sebaiknya tidak langsung dialokasikan untuk kebutuhan gaya hidup. Mengalihkan sebagian besar atau seluruh pendapatan tidak terduga tersebut ke dalam dana darurat akan memperpendek durasi waktu yang dibutuhkan untuk mencapai target nominal yang telah ditetapkan.
Salah satu tantangan terbesar adalah menjaga konsistensi di tengah kenaikan biaya hidup atau inflasi. Perlu diingat bahwa dana darurat bukanlah angka statis. Jika pengeluaran bulanan meningkat akibat perubahan gaya hidup atau bertambahnya tanggungan, maka target dana darurat pun harus disesuaikan kembali agar tetap relevan dengan kondisi ekonomi terkini.
Dalam menjalankan strategi ini, terdapat beberapa kondisi yang perlu diperhatikan agar dana darurat tetap berfungsi sesuai peruntukannya:
- Definisi darurat: Dana ini hanya digunakan untuk situasi yang bersifat mendesak, tidak terduga, dan krusial bagi keberlangsungan hidup atau stabilitas keuangan. Pembelian barang elektronik baru atau liburan tidak termasuk dalam kategori darurat.
- Likuiditas: Jangan menginvestasikan dana darurat pada instrumen yang sulit dicairkan, seperti properti atau saham dengan volatilitas tinggi, karena saat dibutuhkan, Anda memerlukan akses cepat terhadap uang tersebut.
- Evaluasi berkala: Lakukan peninjauan setiap enam bulan atau setahun sekali untuk memastikan jumlah dana darurat masih mencukupi kebutuhan bulanan yang mungkin telah berubah.
- Pengisian kembali: Jika dana darurat terpakai, jadikan prioritas utama untuk segera mengisi kembali pos tersebut sesegera mungkin sebelum kembali melakukan investasi atau menabung untuk tujuan lain.
Kesalahan umum yang sering menghambat akumulasi dana darurat adalah mencoba menabung dalam jumlah besar sekaligus di awal, yang justru membuat arus kas bulanan tercekik. Strategi yang lebih realistis adalah memulai dengan nominal kecil namun konsisten, lalu secara bertahap meningkatkan persentase tabungan seiring dengan kenaikan pendapatan. Kedisiplinan jangka panjang jauh lebih berharga daripada upaya sesaat yang tidak berkelanjutan.
Selain itu, hindari terjebak dalam pemikiran bahwa dana darurat harus segera terpenuhi dalam waktu singkat. Proses ini adalah maraton, bukan lari cepat. Fokus utama adalah membangun kebiasaan menyisihkan dana secara rutin dan menjaga agar rekening tersebut tetap steril dari transaksi belanja.
Jika saat ini Anda sedang melunasi utang dengan bunga tinggi, strategi yang disarankan adalah menyeimbangkan antara pembayaran utang dan pembentukan dana darurat. Meskipun fokus utama mungkin pada pelunasan utang, memiliki dana darurat dalam jumlah kecil—misalnya satu bulan pengeluaran—sangat penting agar Anda tidak perlu berutang kembali ketika muncul biaya tak terduga saat sedang dalam proses melunasi utang lama.
Keberhasilan dalam membangun dana darurat bukan ditentukan oleh seberapa besar pendapatan Anda, melainkan oleh seberapa besar komitmen untuk memprioritaskan keamanan finansial di atas keinginan jangka pendek. Dengan memisahkan rekening, mengotomatisasi tabungan, dan mendefinisikan dengan jelas situasi apa saja yang dianggap sebagai darurat, Anda membangun benteng pertahanan yang kuat terhadap ketidakpastian ekonomi di masa depan.
Sebagai kesimpulan, dana darurat adalah instrumen perlindungan diri yang krusial. Keberadaannya memungkinkan seseorang untuk tetap tenang dan memiliki opsi saat menghadapi krisis keuangan. Kunci utamanya terletak pada konsistensi, pemisahan rekening dari kebutuhan konsumtif, serta penyesuaian target secara berkala sesuai dengan perkembangan pengeluaran bulanan. Dengan memperlakukan dana darurat sebagai kebutuhan pokok, Anda telah mengambil langkah konkret dalam menjaga stabilitas keuangan jangka panjang.
📷 Photo by adrianadian.com