GueBerita.com – Mengatur keuangan pribadi bukan sekadar mencatat pengeluaran atau menekan biaya hidup hingga titik terendah. Inti dari pengelolaan keuangan yang bijak adalah menyelaraskan arus kas masuk dengan prioritas hidup serta membangun ketahanan finansial untuk menghadapi ketidakpastian di masa depan. Banyak orang terjebak dalam siklus gaji yang habis sebelum waktunya karena tidak memiliki sistem yang jelas dalam memisahkan kebutuhan pokok dari keinginan sesaat.
Langkah pertama yang paling krusial adalah memahami perbedaan antara kebutuhan (needs) dan keinginan (wants). Kebutuhan mencakup elemen-elemen yang diperlukan untuk mempertahankan standar hidup dasar, seperti tempat tinggal, pangan, transportasi, dan kewajiban tagihan. Sebaliknya, keinginan adalah segala sesuatu yang bersifat konsumtif, seperti gaya hidup, hiburan, atau barang dengan nilai prestise. Tanpa kemampuan membedakan keduanya, anggaran akan terus bocor pada hal-hal yang sebenarnya tidak memberikan nilai tambah jangka panjang.
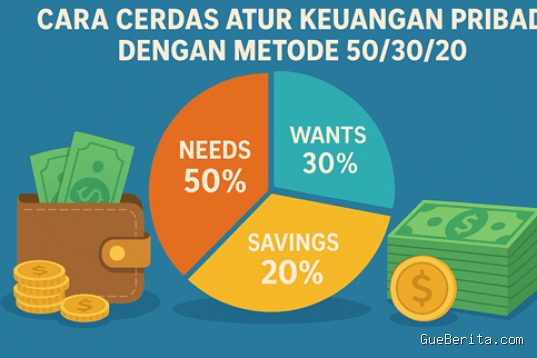
Metode alokasi dana yang umum digunakan untuk menyederhanakan pengelolaan adalah sistem persentase. Salah satu pendekatan yang fleksibel adalah membagi penghasilan menjadi tiga pos utama: kebutuhan rutin, tabungan atau investasi, dan pengeluaran gaya hidup. Meskipun tidak ada aturan baku, mengalokasikan sekitar 50 persen untuk kebutuhan, 20 persen untuk masa depan, dan 30 persen untuk gaya hidup dapat menjadi titik awal. Namun, proporsi ini harus disesuaikan dengan kondisi penghasilan dan biaya hidup di lokasi tempat tinggal.
Pencatatan keuangan adalah instrumen untuk melihat realitas, bukan sekadar pelengkap. Banyak orang merasa memiliki cukup uang, namun terkejut saat melihat akumulasi pengeluaran kecil yang tidak disadari, seperti biaya langganan aplikasi yang tidak terpakai atau biaya layanan pesan-antar makanan. Mencatat setiap rupiah yang keluar, sekecil apa pun, akan memberikan gambaran pola perilaku belanja. Kesadaran akan pola ini adalah kunci untuk melakukan perubahan perilaku secara sukarela.
Dana darurat menjadi pondasi yang harus dibangun sebelum melangkah ke instrumen investasi yang lebih kompleks. Dana ini berfungsi sebagai bantalan finansial saat terjadi situasi tidak terduga, seperti kehilangan pekerjaan atau kebutuhan medis mendesak. Tanpa dana darurat, seseorang cenderung akan menggunakan pinjaman atau kartu kredit saat krisis terjadi, yang justru akan memperburuk kondisi keuangan di kemudian hari. Idealnya, dana ini disimpan dalam bentuk yang mudah dicairkan dan terpisah dari rekening operasional harian.
Dalam mengelola utang, prioritas utama adalah melunasi kewajiban dengan bunga tinggi terlebih dahulu. Utang yang bersifat konsumtif, seperti cicilan barang yang nilainya terus menurun, sebaiknya dihindari atau segera dilunasi. Strategi yang efektif adalah fokus melunasi utang dengan bunga paling besar, sementara utang lain tetap dibayar sesuai jadwal minimum. Langkah ini mengurangi beban bunga yang sebenarnya menjadi penghambat utama dalam mengakumulasi kekayaan.
Investasi sering kali disalahpahami sebagai cara cepat untuk kaya. Padahal, investasi yang bijak adalah upaya menjaga daya beli uang dari inflasi dan menumbuhkannya dalam jangka waktu panjang. Sebelum memulai, pastikan pemahaman mengenai instrumen investasi tersebut sudah matang. Jangan pernah menempatkan dana pada instrumen yang tidak dipahami cara kerjanya hanya karena ajakan atau tren sesaat. Diversifikasi atau menyebar risiko ke beberapa instrumen yang berbeda adalah cara untuk meminimalisir dampak kerugian jika salah satu sektor mengalami penurunan.
Kesalahan umum yang sering terjadi adalah menunda menabung atau berinvestasi karena menunggu penghasilan besar. Padahal, konsistensi jauh lebih berpengaruh daripada besaran nominal. Membiasakan diri menyisihkan uang di awal saat menerima gaji, bukan menunggu sisa di akhir bulan, adalah disiplin yang membedakan orang yang mampu mengelola keuangan dengan mereka yang terus merasa kekurangan.
Selain itu, hindari jebakan membandingkan diri dengan gaya hidup orang lain di media sosial. Sering kali, apa yang ditampilkan di ruang publik tidak mencerminkan kesehatan keuangan sesungguhnya. Fokuslah pada tujuan finansial pribadi, seperti melunasi utang, membeli aset produktif, atau menyiapkan masa pensiun. Menyesuaikan standar hidup dengan kemampuan, bukan dengan ekspektasi sosial, adalah bentuk tertinggi dari kecerdasan finansial.
Evaluasi berkala terhadap keuangan pribadi sangat penting dilakukan. Sekali dalam satu bulan, luangkan waktu untuk meninjau kembali apakah pengeluaran masih sesuai dengan rencana atau ada pos yang membengkak. Jika terjadi perubahan kondisi hidup, seperti kenaikan gaji atau penambahan tanggung jawab, segera sesuaikan alokasi dana agar tetap relevan. Mengelola keuangan bukanlah proses satu kali jalan, melainkan kebiasaan yang terus diperbarui seiring berjalannya waktu.
Mengatur keuangan pribadi secara bijak membutuhkan kombinasi antara disiplin diri, kejujuran terhadap kondisi ekonomi sendiri, dan perencanaan yang realistis. Dengan memisahkan kebutuhan dari keinginan, membangun dana darurat sebagai proteksi, serta konsisten dalam menabung dan berinvestasi, seseorang dapat menciptakan stabilitas finansial yang kokoh. Kunci keberhasilan bukan terletak pada seberapa besar penghasilan, melainkan pada seberapa efektif dana yang dimiliki dikelola untuk mencapai tujuan hidup yang lebih bermakna.
📷 Photo by fromnetizen.com