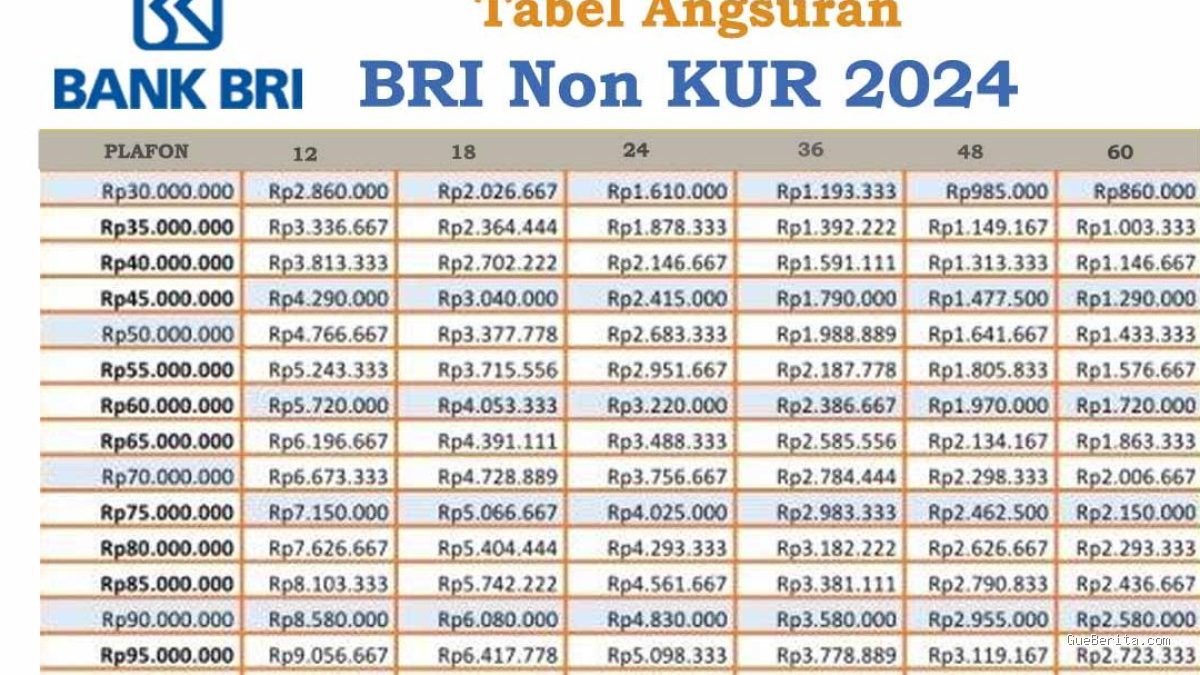
GueBerita.com – Pinjaman Kredit Usaha Rakyat (KUR) dari Bank BRI menjadi salah satu opsi pendanaan yang paling banyak dicari oleh pelaku usaha mikro, kecil, dan menengah di Indonesia karena suku bunga yang disubsidi pemerintah. Banyak calon peminjam merasa tertarik dengan narasi kemudahan pengajuan hanya dengan bermodal KTP, namun memahami batasan dan kriteria sebenarnya sangat krusial agar permohonan tidak ditolak di tengah jalan.
KTP memang menjadi Syarat administratif utama yang mutlak ada, namun dalam praktiknya, pihak bank tetap melakukan verifikasi terhadap keberlangsungan usaha. Pinjaman KUR bukanlah bantuan sosial atau hibah, melainkan fasilitas kredit yang tetap memerlukan analisis kelayakan usaha atau feasibility study dari pihak bank.
Syarat utama yang harus dipenuhi oleh calon debitur KUR BRI meliputi beberapa aspek fundamental. Pertama, calon peminjam harus memiliki usaha yang sudah berjalan minimal enam bulan. Bank perlu melihat bukti bahwa usaha tersebut aktif dan menghasilkan pendapatan. Usaha yang baru direncanakan atau baru buka satu atau dua bulan biasanya belum memenuhi kriteria kelayakan untuk program KUR.
Selain KTP, dokumen pendukung lain yang hampir dipastikan diminta oleh pihak bank antara lain Kartu Keluarga (KK) dan Surat Nikah bagi yang sudah berkeluarga. Dokumen ini digunakan untuk verifikasi data kependudukan dan status hukum peminjam. Jika usaha Anda berbentuk badan usaha, dokumen tambahan seperti Nomor Induk Berusaha (NIB) atau surat keterangan usaha dari desa atau kelurahan menjadi sangat penting sebagai bukti legalitas lokasi dan jenis kegiatan ekonomi yang dijalankan.
Aspek yang sering kali disalahpahami adalah mengenai “tanpa jaminan”. Dalam kebijakan KUR BRI, untuk pinjaman dengan nominal tertentu, pihak bank memang dapat memberikan fasilitas tanpa agunan tambahan. Namun, perlu dipahami bahwa “tanpa agunan tambahan” bukan berarti tanpa risiko. Bank tetap menjadikan usaha itu sendiri sebagai objek penjaminan. Jika usaha macet atau debitur gagal bayar, pihak bank akan tetap melakukan penagihan sesuai dengan prosedur hukum yang berlaku.
Untuk nominal pinjaman yang lebih besar, pihak bank biasanya akan meminta agunan tambahan seperti sertifikat tanah atau BPKB kendaraan. Keputusan mengenai perlu atau tidaknya agunan tambahan sepenuhnya bergantung pada hasil penilaian (appraisal) bank terhadap profil risiko debitur dan kapasitas usahanya. Jangan berasumsi bahwa setiap pengajuan akan otomatis bebas jaminan tanpa melihat besaran plafon yang diajukan.
Proses pengajuan yang efisien dimulai dari kelengkapan data. Sebelum datang ke unit kerja Bank BRI, pastikan semua dokumen asli tersedia dan fotokopi sudah disiapkan. Petugas bank akan melakukan survei lapangan untuk memverifikasi kebenaran usaha. Pada tahap ini, kejujuran adalah kunci. Jelaskan dengan transparan mengenai pendapatan harian atau bulanan, pengeluaran operasional, serta tujuan penggunaan dana pinjaman tersebut. Jika dana digunakan untuk ekspansi usaha, sampaikan rencana pengembangannya secara logis.
Kesalahan umum yang sering membuat pengajuan ditolak adalah riwayat kredit yang buruk. Meskipun Anda memiliki usaha yang sangat menguntungkan, jika Anda memiliki catatan kredit macet di lembaga keuangan lain atau pernah menunggak cicilan pada pinjaman sebelumnya, sistem informasi debitur (yang dulu dikenal sebagai BI Checking atau kini SLIK OJK) akan mencatatnya. Bank BRI akan meninjau data ini untuk memastikan bahwa debitur memiliki tanggung jawab finansial yang baik.
Selain itu, pastikan Anda tidak sedang menerima fasilitas kredit modal kerja atau kredit investasi dari bank lain, kecuali untuk jenis kredit konsumtif seperti KPR, KKB, atau kartu kredit. Aturan ini ditetapkan untuk memastikan bahwa dana KUR benar-benar tersalurkan kepada pelaku usaha yang membutuhkan modal produktif dan mencegah terjadinya tumpang tindih utang yang berisiko bagi debitur itu sendiri.
Bagi Anda yang ingin mengajukan, manfaatkan kanal resmi. Saat ini, BRI menyediakan opsi pengajuan melalui situs web resmi KUR BRI. Melalui kanal digital ini, Anda dapat mengisi data awal dan mengunggah dokumen yang diperlukan sebelum dipanggil untuk verifikasi fisik. Ini jauh lebih efektif dibandingkan harus bolak-balik ke kantor bank tanpa persiapan dokumen yang matang.
Penting untuk diingat bahwa pinjaman KUR adalah utang yang harus dikembalikan sesuai dengan jadwal cicilan yang telah disepakati. Gunakan dana tersebut sepenuhnya untuk kebutuhan produktif, seperti menambah stok barang dagangan, membeli peralatan produksi, atau memperluas jangkauan pemasaran. Menggunakan dana KUR untuk kebutuhan konsumtif seperti merenovasi rumah pribadi atau membeli barang mewah adalah kesalahan fatal yang sering menyebabkan kegagalan dalam membayar cicilan.
Keberhasilan pengajuan KUR BRI sangat bergantung pada kesiapan administrasi dan kesehatan profil usaha Anda. Selama usaha berjalan secara riil, memiliki catatan keuangan yang rapi, dan tidak memiliki riwayat kredit bermasalah, peluang untuk mendapatkan persetujuan pinjaman akan jauh lebih terbuka. Fokuslah pada pengembangan usaha agar kemampuan membayar cicilan tetap terjaga, sehingga fasilitas kredit ini benar-benar menjadi akselerator bagi pertumbuhan bisnis Anda, bukan justru menjadi beban finansial di kemudian hari.
📷 Photo by nandai.pikiran-rakyat.com